Dzīvesvietas izvēle kā investīciju lēmums
Izvēle starp ģimenes māju un dzīvokli vienmēr ir vairāk nekā tikai dzīvesvietas jautājums. Tā ir ilgtermiņa investīcija, kas ietekmē ne tikai ikdienas dzīves kvalitāti, bet arī finanšu drošību nākotnē. Latvijā, īpaši Rīgā un tās apkārtnē, šis jautājums ir ļoti aktuāls, jo īpašumu tirgus turpina attīstīties, bet vienlaikus mainās arī iedzīvotāju paradumi un vajadzības. Mūsdienās arvien vairāk cilvēku izvērtē īpašuma iegādi kā kapitāla ieguldījumu, nevis tikai kā vietu, kur dzīvot. Tādēļ, pirms pieņemt galīgo lēmumu, ir būtiski izprast, kādas priekšrocības un izaicinājumus piedāvā katrs variants.
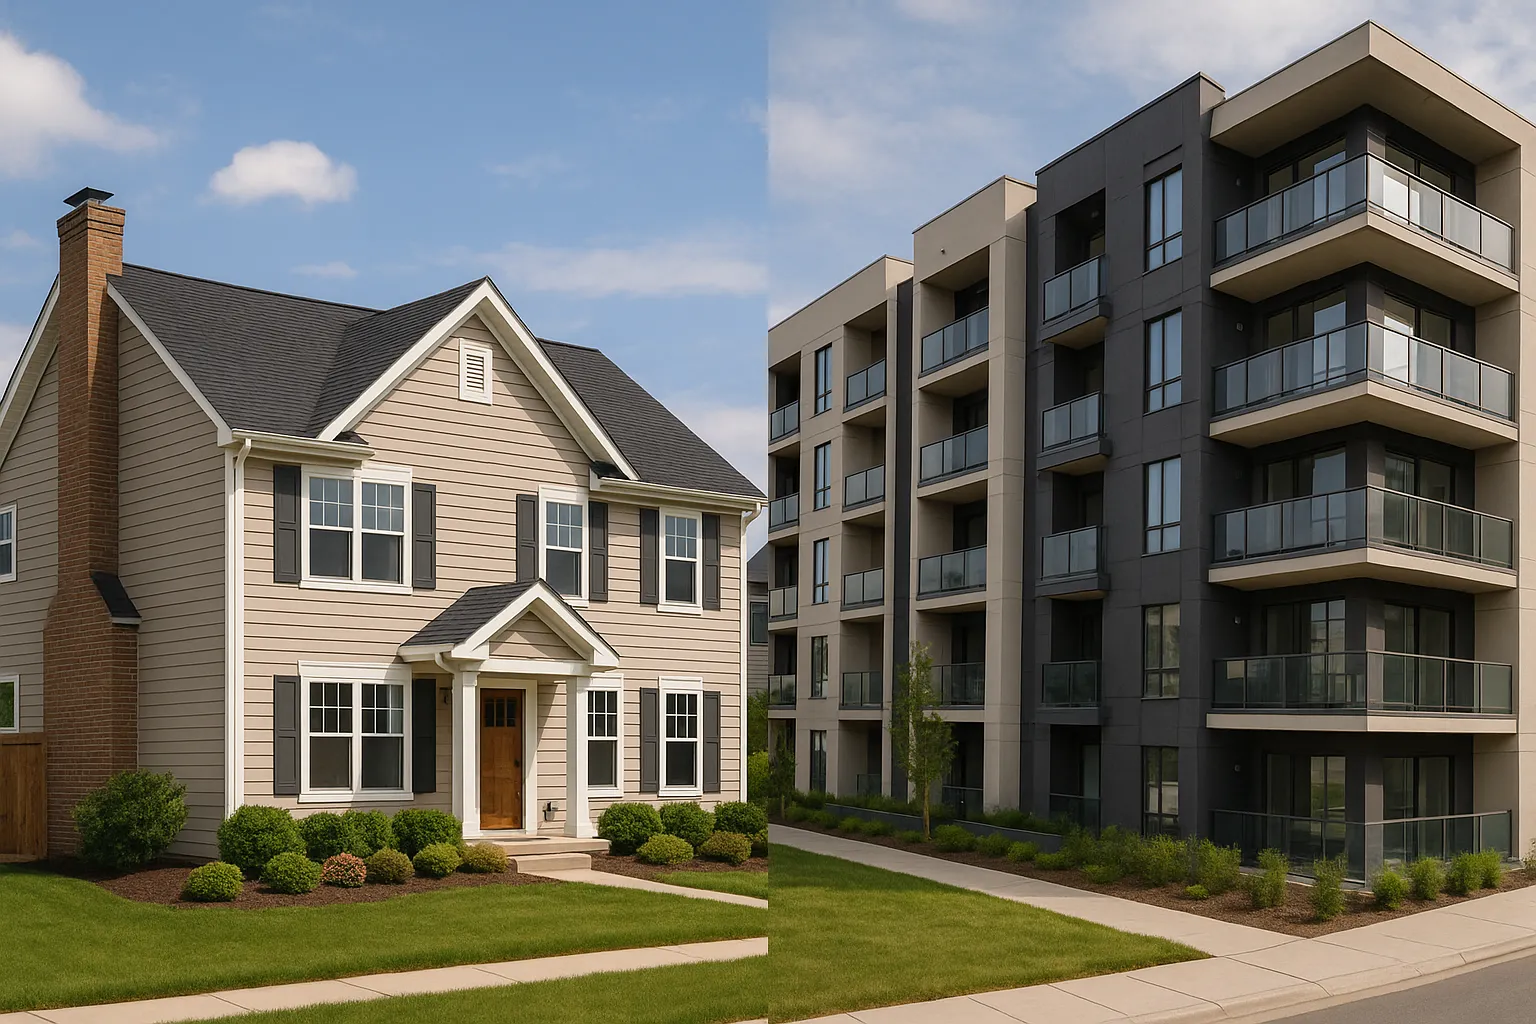
Ģimenes māja simbolizē neatkarību, plašumu un iespēju dzīvot tuvāk dabai, savukārt dzīvoklis saistās ar ērtībām, infrastruktūras tuvumu un salīdzinoši zemākām uzturēšanas izmaksām. Katram īpašuma veidam ir savi plusi un mīnusi, kas var būt izšķiroši atkarībā no dzīves posma, ienākumiem un nākotnes plāniem. Šo faktoru rūpīga analīze ļaus saprast, kurš risinājums ir izdevīgāks tieši no investīciju skatpunkta.
Dzīvoklis kā praktisks un likvīds ieguldījums
Dzīvoklis bieži tiek uzskatīts par drošu un praktisku ieguldījuma veidu. Tas ir saistīts ar faktu, ka pilsētu centros vienmēr būs pieprasījums pēc īres dzīvokļiem, īpaši jauniem profesionāļiem, studentiem un cilvēkiem, kas vēlas būt tuvāk darba vietai un ikdienas pakalpojumiem. Likviditāte šajā gadījumā ir augsta – dzīvokli Rīgas centrā vai mikrorajonos ar labu infrastruktūru parasti iespējams ātri pārdot vai izīrēt.
No investīciju viedokļa dzīvokļa priekšrocība ir arī salīdzinoši zemākas uzturēšanas izmaksas. Daudzstāvu mājās komunālie maksājumi ir prognozējamāki, un par lielākiem remontdarbiem parasti atbild apsaimniekotājs. Turklāt dzīvokļa īpašniekam nav jāuzņemas atbildība par pagalma kopšanu, jumta remontu vai apkures sistēmu modernizāciju individuāli – šīs izmaksas tiek dalītas starp visiem iedzīvotājiem. Tāpēc, ja galvenais mērķis ir ieguldījumu stabilitāte un pasīvo ienākumu nodrošināšana, dzīvoklis var būt drošāka izvēle.
No otras puses, dzīvokļa vērtības pieaugums parasti ir lēnāks nekā privātmājai ar zemi. Zemes gabals kā resurss ir ierobežots, tādēļ tā vērtība ar laiku pieaug straujāk, savukārt dzīvokļu tirgus cenas var vairāk svārstīties atkarībā no ekonomiskās situācijas un pieprasījuma īres tirgū. Tas nozīmē, ka, lai gan dzīvoklis ir drošs un praktisks, tas ne vienmēr nesīs visaugstāko atdevi ilgtermiņā.
Māja kā ilgtermiņa kapitāla pieaugums
Ģimenes mājas iegāde tiek uztverta kā stabils un ilgtermiņā ienesīgs ieguldījums, jo īpaši, ja īpašumam ir pievienota zeme. Zemes vērtība Latvijā ar gadiem parasti pieaug, un pat ekonomisko svārstību laikā tā nezaudē savu nozīmi. Māja ar plašu zemes gabalu rada iespēju nākotnē paplašināt īpašumu, veikt uzlabojumus vai pat pārbūvēt to atbilstoši jaunām vajadzībām, kas būtiski palielina īpašuma kopējo vērtību.
Mājas īpašnieks iegūst arī neatkarību – nav jārēķinās ar apsaimniekotāju, kaimiņu lēmumiem vai noteikumiem par koplietošanas telpām. Viss ir īpašnieka pārziņā: gan remonti, gan apkures sistēma, gan pagalma labiekārtošana. No vienas puses, tas nozīmē lielāku brīvību, bet no otras – arī lielāku atbildību un izmaksas. Mājas uzturēšana prasa regulāras investīcijas – jumta, fasādes, apkures sistēmas un citu elementu atjaunošanu, kas laika gaitā var izmaksāt ievērojamas summas.
Investīciju skatījumā māja ir pievilcīga arī tādēļ, ka tās vērtība ilgtermiņā parasti aug straujāk nekā dzīvoklim. Jo īpaši tas attiecas uz mājām piepilsētās vai rajonos, kas attīstās, kur pieaug pieprasījums pēc ģimenēm draudzīgas vides, privātuma un dabas tuvuma. Tādēļ māja var kļūt par lielisku ieguldījumu, ja plānots īpašumu turēt vairākus gadu desmitus.
Īres ienākumi un ienesīguma aprēķins
Vērtējot īpašumu kā ieguldījumu, svarīgs faktors ir iespējamie īres ienākumi. Dzīvokļiem šajā ziņā ir priekšrocība – tie ir vieglāk izīrējami, jo pieprasījums pēc īres tirgū ir stabils. Rīgas centrā vienmēr būs cilvēki, kas vēlas īrēt kvalitatīvu dzīvokli ar labu atrašanās vietu. Tādējādi dzīvokļa īpašnieks var rēķināties ar regulāriem ienākumiem un salīdzinoši nelielu risku, ka īpašums paliks tukšs.
Mājām īres tirgus ir mazāks, jo īpašnieki tās parasti iegādājas dzīvošanai. Tomēr māju īre piepilsētās pēdējos gados kļūst arvien populārāka, īpaši ārvalstu ģimeņu vidū, kas uz noteiktu laiku pārceļas uz Latviju. Ja māja ir labā stāvoklī un ar pievilcīgu lokāciju, tā var nodrošināt ievērojamu īres maksu, kas pārsniedz dzīvokļu ienākumus. Tomēr risks ir lielāks – atrast īrniekus mājai parasti prasa ilgāku laiku, un starplaiki bez ienākumiem var būt būtiski ilgāki nekā dzīvokļu gadījumā.
Dzīvesstila faktors ieguldījuma izvēlē
Nevar ignorēt arī emocionālo un dzīvesstila aspektu. Ja īpašums tiek iegādāts, lai tajā dzīvotu pašam, ne tikai investētu, tad lēmums būs cieši saistīts ar dzīvesveidu. Dzīvoklis pilsētas centrā vai mikrorajonā nozīmē tuvumu darbam, skolām, sabiedriskajam transportam un kultūras pasākumiem. Tas ir piemērots aktīviem cilvēkiem, kas augstu vērtē ērtības un laiku. Māja, savukārt, nodrošina mieru, plašumu un privātumu – ideālu vidi ģimenēm ar bērniem vai cilvēkiem, kas vēlas dzīvot tuvāk dabai un izvairīties no pilsētas trokšņa.
Dzīvesstila faktors ietekmē arī ieguldījuma ilgtermiņa vērtību. Piemēram, māja ar plašu dārzu pieprasītā piepilsētas rajonā kļūs arvien vērtīgāka, jo cilvēki vairāk novērtē kvalitāti un komfortu. Savukārt dzīvokļi ar mūsdienīgu plānojumu un ērtībām vienmēr būs populāri pilsētas iedzīvotāju vidū. Tas nozīmē, ka arī no investīciju viedokļa jāskatās plašāk – ne tikai uz finanšu atdevi, bet arī uz to, kā īpašums iederas aktuālajās dzīvesstila tendencēs.
Riski un izaicinājumi katram īpašuma tipam
Izvēloties starp māju un dzīvokli kā investīciju, būtiski ir saprast arī riskus. Māja, lai arī ilgtermiņā var nodrošināt lielāku kapitāla pieaugumu, prasa regulāras investīcijas uzturēšanā. Jumta remonts, apkures sistēmas modernizācija, fasādes atjaunošana vai žoga izbūve – šīs ir izmaksas, kas nāk komplektā ar mājas īpašumtiesībām. Ja īpašnieks nav gatavs šādām investīcijām, māja ātri var zaudēt savu tirgus vērtību. Turklāt arī zemes nodoklis un īpašuma uzturēšanas izmaksas laika gaitā pieaug, kas ietekmē kopējo ieguldījuma ienesīgumu.
Dzīvoklim riski ir nedaudz citādi. Piemēram, ja dzīvojamā māja nav renovēta, tad komunālie maksājumi var būt augsti, un īpašuma vērtība stagnēt. Turklāt dzīvokļa īpašniekam nākas paļauties uz mājas apsaimniekotāja lēmumiem. Ja kopīpašnieki nepieņem lēmumu par renovāciju, dzīvokļa tirgus cena ilgtermiņā var palikt nemainīga vai pat samazināties. Vēl viens risks ir īres tirgus piesātinājums – ja vienā mikrorajonā tiek uzcelti vairāki jauni projekti, konkurence starp dzīvokļiem īres tirgū var samazināt potenciālos ienākumus.
Izmaksu salīdzinājums: māja pret dzīvokli
Salīdzinot izmaksas, jāskatās ne tikai uz sākotnējo iegādes cenu, bet arī uz ilgtermiņa uzturēšanas izdevumiem. Dzīvoklis parasti ir pieejamāks – gan cenas, gan uzturēšanas ziņā. Īpaši tas attiecas uz dzīvokļiem jaunajos projektos, kur komunālie maksājumi ir prognozējami un energoefektīvi risinājumi palīdz samazināt izdevumus. Mājas sākotnējā iegāde bieži ir dārgāka, turklāt papildus jārēķinās ar apsaimniekošanas atbildību, kas gulstas tikai uz īpašnieku. Tomēr, ja māja atrodas stratēģiski izdevīgā vietā un ar laiku tās vērtība būtiski pieaug, šīs izmaksas var atmaksāties.
Svarīgs ir arī finansējuma aspekts. Bankas parasti vieglāk piešķir kredītu dzīvokļiem, jo tie ir likvīdāki un vieglāk pārdodami, savukārt mājas finansēšana var būt sarežģītāka, it īpaši, ja tā ir vecāka būve vai atrodas mazāk populārā rajonā. No otras puses, mājas īpašnieks var izmantot īpašumu kā nodrošinājumu citiem aizdevumiem vai biznesa projektiem, ja īpašuma vērtība laika gaitā pieaug.
Ilgtermiņa perspektīvas un tirgus tendences
Latvijas nekustamo īpašumu tirgus pēdējos gados pieredzējis gan cenu kāpumu, gan stagnāciju, tomēr ilgtermiņa perspektīva liecina par stabilu attīstību. Dzīvokļu pieprasījums saglabāsies augsts, jo pilsētu iedzīvotāju skaits pieaug, bet jauno projektu būvniecība bieži vien neatbilst pieprasījumam. Tas nozīmē, ka kvalitatīvi dzīvokļi ar labu atrašanās vietu vienmēr būs pieprasīti, un to vērtība ar laiku augs.
Māju tirgus, savukārt, straujāk attīstās piepilsētās. Daudzi cilvēki, īpaši ģimenes ar bērniem, meklē iespējas pārcelties ārpus pilsētas centra, lai dzīvotu klusākā un zaļākā vidē. Tas nozīmē, ka māju vērtība pieprasītajos rajonos pie Rīgas un citām lielajām pilsētām ilgtermiņā pieaugs. Taču jārēķinās, ka pieprasījums pēc mājām ir mazāk stabils nekā pēc dzīvokļiem, jo tas vairāk atkarīgs no ekonomiskās situācijas un iedzīvotāju ienākumiem.
Investora profils un mērķi
Kurš variants ir labāks ieguldījums – māja vai dzīvoklis – lielā mērā atkarīgs no paša investora profila un mērķiem. Ja investors vēlas ātru atdevi, stabilus īres ienākumus un minimālu risku, tad dzīvoklis būs drošākā izvēle. Tas ir piemērots cilvēkiem, kas vēlas pasīvus ienākumus bez lielas iesaistes īpašuma uzturēšanā. Dzīvoklis ir arī piemērots pirmajam ieguldījumam, jo tas neprasa tik lielu kapitālu kā māja.
Savukārt investoriem ar ilgtermiņa domāšanu un gatavību uzņemties lielākus riskus māja var būt ienesīgāks risinājums. Jo īpaši tas attiecas uz īpašumiem ar lieliem zemes gabaliem vai mājām pieprasītos rajonos, kur pieprasījums turpinās augt. Māja prasa lielākas sākotnējās investīcijas, taču arī potenciālais ieguvums nākotnē var būt daudz lielāks.
Praktiski padomi investoriem
Lai izvēle starp māju un dzīvokli būtu veiksmīga, ieteicams ņemt vērā dažus praktiskus padomus.
- Diversifikācija – ja iespējams, ieguldījumus vērts sadalīt, iegādājoties gan dzīvokli, gan māju. Tas samazina risku un nodrošina stabilāku ienākumu plūsmu.
- Lokācijas nozīme – neatkarīgi no īpašuma tipa, atrašanās vieta būs noteicošais faktors. Labāk iegādāties mazāku īpašumu pieprasītā rajonā nekā lielāku, bet mazāk populārā vietā.
- Finanšu drošības spilvens – īpaši mājas gadījumā, jāparedz rezerves fonds neparedzētiem remontiem vai uzturēšanas izmaksām.
- Īres tirgus analīze – ja īpašums tiek iegādāts ar mērķi to izīrēt, jāizpēta, kāds ir pieprasījums konkrētajā reģionā, kādas ir īres cenas un konkurence.
- Tirgus prognozes – jāsaprot, kādi attīstības projekti tiek plānoti apkārtnē. Ja tuvumā plānots izbūvēt skolu, biroju centru vai jaunu infrastruktūru, īpašuma vērtība nākotnē noteikti pieaugs.
Kopsavilkuma skatījums uz izvēli
Salīdzinot abus variantus, var secināt, ka dzīvoklis ir drošāks un praktiskāks ieguldījums, kas nodrošina stabilus ienākumus un mazāku risku. Māja, savukārt, ir ilgtermiņa investīcija ar lielāku potenciālu kapitāla pieaugumam, bet arī ar augstākām izmaksām un risku līmeni. Tādēļ nav vienas universālas atbildes uz jautājumu, kurš ir labāks ieguldījums – viss ir atkarīgs no investora finanšu iespējām, riska tolerances un ilgtermiņa plāniem.
Galu galā gan māja, gan dzīvoklis ir vērtīgs ieguldījums, ja tas izvēlēts pārdomāti un atbilstoši mērķiem. Galvenais ir nevis pats īpašuma tips, bet gan tas, cik labi tas atbilst investora stratēģijai un dzīvesveidam. Tikai tad ieguldījums kļūs ne vien par finanšu drošības pamatu, bet arī par ilgtermiņa vērtību, kas nodrošina stabilitāti nākotnē.