Ievads: divi ceļi uz savu mājokli
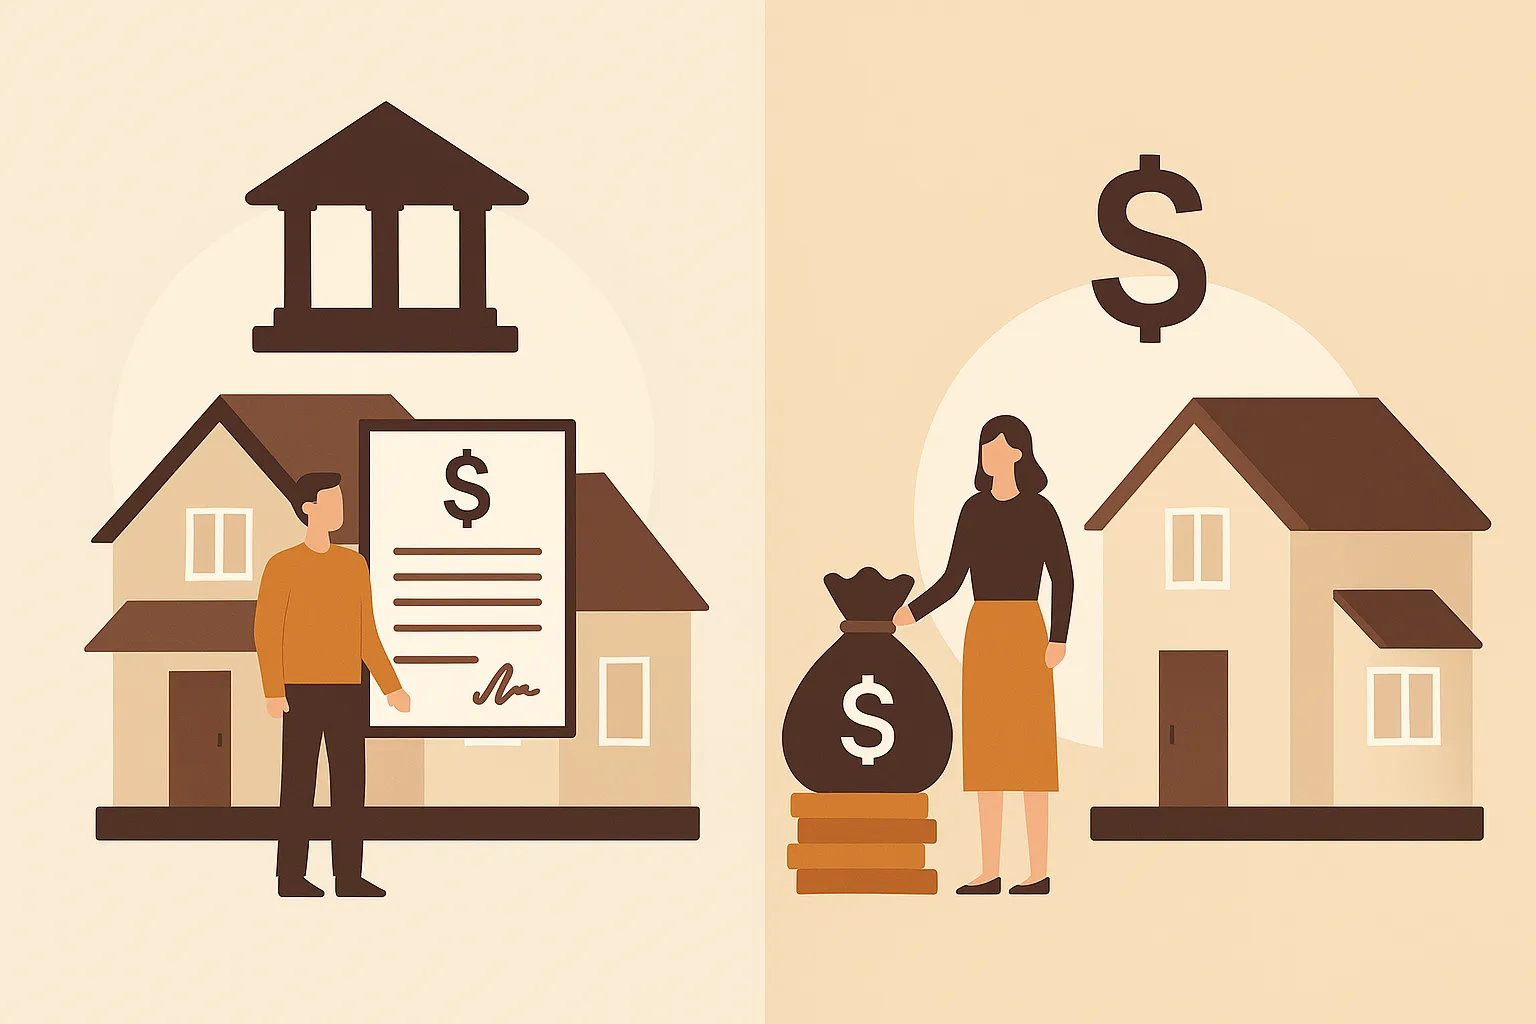
Īpašuma iegāde ir viens no nozīmīgākajiem finanšu lēmumiem dzīvē. Pircējiem visbiežāk ir divas izvēles – iegādāties mājokli ar bankas palīdzību, izmantojot hipotēkas kredītu, vai gaidīt, līdz tiek sakrāts pietiekams uzkrājums, lai īpašumu iegādātos bez aizdevuma. Abiem variantiem ir savas priekšrocības un trūkumi, un pareizais risinājums ir atkarīgs no personas ienākumiem, dzīvesveida, ilgtermiņa mērķiem un riska tolerances.
Dažiem cilvēkiem hipotēka šķiet vienīgais reālais risinājums, jo uzkrājumu veidošanai vajadzētu daudzus gadus, turklāt šajā laikā dzīvošana īrētā mājoklī rada papildu izmaksas. Citi izvēlas taupīt un izvairīties no kredītsaistībām, lai saglabātu finansiālo brīvību un mieru. Lai pieņemtu pārdomātu lēmumu, jāaplūko abu pieeju priekšrocības, riski un ietekme uz dzīves kvalitāti.
Hipotēka kā ceļš uz ātrāku īpašuma iegādi
Hipotēkas galvenā priekšrocība ir iespēja iegādāties īpašumu nekavējoties, negaidot vairākus gadus. Banka finansē lielāko daļu darījuma, savukārt pircējam nepieciešams tikai pirmās iemaksas apjoms. Latvijā tas parasti ir 10–20% no īpašuma vērtības, kas ir daudz pieejamāk nekā sakrāt visu summu.
Šāda pieeja īpaši izdevīga tiem, kas vēlas sākt dzīvot savā mājoklī uzreiz – jaunām ģimenēm, cilvēkiem, kas vēlas stabilitāti, vai investoriem, kuri plāno īpašumu izīrēt. Turklāt, ja īpašums atrodas perspektīvā rajonā, tā vērtība ar laiku pieaug, un pircējs jau šodien gūst labumu no šī pieauguma.
Tomēr jāņem vērā, ka hipotēka nozīmē ilgtermiņa saistības – parasti 20 līdz 30 gadu garumā. Ikmēneša maksājumi un procentu likmes rada finansiālu slogu, un, ja ienākumi samazinās, kredīta apkalpošana var kļūt par lielu izaicinājumu. Tāpēc pirms aizdevuma ņemšanas svarīgi aprēķināt, vai maksājumi ir ilgtspējīgi arī sliktākā scenārijā.
Hipotēkas izmaksu struktūra
Izvēloties hipotēku, jāsaprot, ka īpašuma cena ilgtermiņā būs augstāka nekā sākotnējā pirkuma cena. Tas notiek procentu maksājumu dēļ. Piemēram, ja aizņemas 100 000 eiro uz 25 gadiem ar 5% procentu likmi, kopējā summa, kas tiks samaksāta bankai, var sasniegt gandrīz 175 000 eiro. Tas nozīmē, ka par īpašumu tiek samaksāts gandrīz divreiz vairāk nekā tā sākotnējā cena.
Papildus procentiem jārēķinās ar dažādām papildu izmaksām – apdrošināšanu, komisijas maksām, notāra pakalpojumiem un zemesgrāmatas ierakstiem. Lai arī šīs izmaksas šķiet nelielas salīdzinājumā ar pašu īpašuma cenu, tās var būt būtiskas un jāiekļauj kopējā budžetā.
Uzkrājuma ceļš: brīvība un neatkarība
Pretstatā hipotēkai, īpašuma iegāde ar uzkrātajiem līdzekļiem nozīmē pilnīgu brīvību no saistībām. Šādā gadījumā īpašuma pircējs uzreiz kļūst par pilntiesīgu īpašnieku, un ikmēneša kredītmaksājumu nav. Tas nodrošina stabilitāti un mieru, jo pat krīzes situācijās – piemēram, zaudējot darbu vai saskaroties ar neparedzētiem izdevumiem – īpašums paliek drošībā un nav risks to zaudēt bankai.
Vēl viena būtiska priekšrocība ir tā, ka uzkrājot līdzekļus, pircējs var pats kontrolēt pirkuma brīdi. Tas ļauj izvēlēties labāko tirgus laiku, kad cenas ir zemākas vai kad pieejami pievilcīgāki īpašumi. Tāpat uzkrājumi var kalpot kā drošības spilvens arī pēc īpašuma iegādes – ja daļa līdzekļu paliek pāri, tos var izmantot remontam vai papildu ieguldījumiem.
Tomēr uzkrājuma ceļam ir arī būtiski trūkumi. Pirmkārt, uzkrāšanai nepieciešams ilgs laiks – pat vairāk nekā desmit gadi, ja ienākumi ir ierobežoti. Otrkārt, šajā laikā cilvēkam bieži nākas maksāt īri, kas nozīmē, ka nauda tiek tērēta, nevis investēta. Rezultātā var gadīties, ka, kamēr tiek krāts uzkrājums, īpašuma cenas tirgū turpina augt, un vēlamais dzīvoklis kļūst dārgāks nekā sākotnēji.
Uzkrājumu veidošanas stratēģijas
Lai īpašuma iegāde ar uzkrājumiem kļūtu reāla, nepieciešama disciplīna un stratēģija. Viens no risinājumiem ir automātiski novirzīt noteiktu daļu no ikmēneša ienākumiem uz atsevišķu kontu, kas paredzēts tikai īpašuma iegādei. Tas palīdz izvairīties no kārdinājuma naudu iztērēt ikdienas vajadzībām.
Uzkrājumu veidošanai var izmantot arī ieguldījumu instrumentus – indeksu fondus, obligācijas vai citus salīdzinoši drošus finanšu produktus. Šādā veidā nauda ne tikai stāv kontā, bet arī pelna procentus, kas paātrina mērķa sasniegšanu. Tomēr jāatceras, ka jebkurš ieguldījums ir saistīts ar risku, un pastāv iespēja, ka uzkrājuma vērtība var svārstīties.
Faktori, kas ietekmē izvēli
Izvēle starp hipotēku un uzkrājumu nav vienkārša, jo to ietekmē vairāki faktori. Pirmkārt, ienākumu līmenis – cilvēkiem ar stabiliem un pietiekamiem ienākumiem hipotēka var būt drošs risinājums, jo ikmēneša maksājumi nav pārāk liela slodze. Otrkārt, dzīves situācija – jaunām ģimenēm bieži nepieciešams mājoklis nekavējoties, tādēļ gaidīt desmit gadus uzkrājuma veidošanai nav reāli.
Treškārt, svarīgs ir riska līmenis, ko cilvēks ir gatavs uzņemties. Hipotēka nozīmē ilgtermiņa saistības, bet arī ātrāku īpašuma iegūšanu. Uzkrājums nodrošina neatkarību, bet prasa pacietību un disciplīnu. Ceturtkārt, nozīme ir tirgus situācijai – ja īpašuma cenas strauji kāpj, labāk ir apsvērt hipotēku, lai iegādātos īpašumu tagad, nevis pēc desmit gadiem, kad tas būs krietni dārgāks.
Hipotēkas un uzkrājuma salīdzinājums praksē
Lai labāk saprastu atšķirību starp hipotēku un uzkrājumu, var aplūkot vienkāršotu piemēru. Pieņemsim, ka cilvēks vēlas iegādāties dzīvokli Rīgā par 120 000 eiro.
Ja tiek izvēlēta hipotēka, pircējam jāiemaksā pirmā iemaksa – aptuveni 20% jeb 24 000 eiro. Atlikušo summu finansē banka, un ikmēneša maksājums 25 gadu laikā varētu būt ap 600–700 eiro (atkarībā no procentu likmes). Rezultātā cilvēks uzreiz dzīvo savā īpašumā, bet ilgtermiņā par dzīvokli samaksā vairāk nekā sākotnēji.
Savukārt, ja tiek izvēlēts uzkrājums, tad pircējam jākrāj visa summa. Pieņemsim, ka viņš katru mēnesi atliek 1000 eiro. Lai sasniegtu 120 000 eiro, nepieciešami 10 gadi (ņemot vērā, ka daļa līdzekļu var tikt ieguldīta un pieauguma dēļ mērķi var sasniegt nedaudz ātrāk). Tomēr šajos 10 gados būs jāmaksā īre – piemēram, 500 eiro mēnesī. Tas nozīmē, ka pa šo laiku cilvēks iztērēs vēl 60 000 eiro, ko nevarēs atgūt.
Šis piemērs parāda, ka hipotēka nodrošina ātrāku risinājumu, savukārt uzkrājums dod drošību, bet prasa ilgāku laiku un papildu izmaksas īrē.
Ilgtermiņa ietekme uz finanšu brīvību
Viens no galvenajiem jautājumiem, izvēloties starp hipotēku un uzkrājumu, ir ilgtermiņa ietekme uz finanšu brīvību. Hipotēkas gadījumā cilvēks uzņemas regulāru saistību, kas ilgst 20–30 gadus. Tas nozīmē, ka viņa ikdienas budžetā vienmēr būs jāparedz vieta kredīta maksājumam, un tas ierobežo elastību – piemēram, pārcelties uz citu valsti, mainīt profesiju vai ilgstoši ceļot.
Taču ir arī pretējs aspekts: hipotēkas laikā cilvēks veido sava īpašuma vērtību. Katrs samaksātais kredīta maksājums palielina viņa kapitālu, jo īpašums pieder arvien lielākā daļā pašam. Turklāt pēc hipotēkas atmaksas cilvēkam ir pilnībā apmaksāts īpašums, kas kļūst par stabilu aktīvu.
Uzkrājuma ceļš dod lielāku brīvību – nav saistību ar banku, un cilvēks var elastīgi lemt par savu nākotni. Tomēr šajā laikā dzīves kvalitāte var būt zemāka, jo, dzīvojot īrētos dzīvokļos un krājot līdzekļus, bieži nākas atteikties no komforta. Turklāt pastāv risks, ka īpašumu cenas paaugstināsies ātrāk nekā spēj krāt, un galamērķis attālināsies.
Psiholoģiskais aspekts
Ne mazāk svarīgs ir psiholoģiskais faktors. Hipotēka daudziem rada drošības sajūtu, ka viņi jau šodien dzīvo savā īpašumā. Tas sniedz emocionālu gandarījumu, kas bieži tiek uzskatīts par svarīgāku nekā ekonomiskais aprēķins. Tomēr vienlaikus hipotēka rada arī stresu – apziņu, ka nākamos gadu desmitus būs jāveic regulāri maksājumi, neatkarīgi no dzīves apstākļiem.
Uzkrājums, savukārt, ļauj justies neatkarīgam, jo nav ilgtermiņa saistību. Cilvēks zina, ka īpašums ir iegūts ar paša spēkiem, un bankai nav nekādu prasību. Taču šī drošības sajūta rodas tikai pēc daudziem gadiem, kamēr krāšanas process var būt nogurdinošs un radīt sajūtu, ka dzīve tiek atlikta uz vēlāku laiku.
Kam piemērotāka hipotēka?
Hipotēka ir piemērota cilvēkiem, kuri:
- vēlas iegādāties īpašumu nekavējoties;
- ir stabili ienākumi un droša darba vieta;
- ir gatavi ilgtermiņa saistībām un regulāriem maksājumiem;
- dzīvo pilsētā, kur īpašuma cenas turpina pieaugt, un gaidīšana nozīmētu dārgāku pirkumu nākotnē;
- vēlas īpašumu izmantot arī kā investīciju, piemēram, izīrējot to.
Šiem pircējiem hipotēka ļauj ātrāk uzsākt dzīvi savā īpašumā un izmantot kapitāla pieauguma priekšrocības.
Kam piemērotāks uzkrājums?
Uzkrājums ir piemērots cilvēkiem, kuri:
- nevēlas uzņemties ilgtermiņa kredītsaistības;
- var atļauties dzīvot īrētā mājoklī, līdz tiek sasniegts mērķis;
- vēlas saglabāt finanšu brīvību un neatkarību no bankām;
- spēj disciplinēti veidot uzkrājumu un ieguldīt to;
- dzīvo reģionos, kur īpašumu cenas pieaug lēnāk un ir pieejamāki risinājumi.
Šādi pircēji var būt droši, ka īpašums pieder tikai viņiem un ikdienas dzīvi neierobežo kredītsaistības.
Praktiski padomi izvēles veikšanai
- Aprēķini savu budžetu – nosaki, cik lielu ikmēneša summu vari atļauties maksāt. Ja šī summa ir pietiekama hipotēkas maksājumiem un paliek rezerve, vari droši apsvērt aizdevumu.
- Izvērtē nākotnes plānus – ja plāno dzīvot vienā pilsētā ilgstoši, hipotēka ir loģiska izvēle. Ja esi gatavs mainīt dzīvesvietu vai pat valsti, uzkrājums var būt drošāks ceļš.
- Izpēti tirgus situāciju – ja īpašumu cenas strauji aug, gaidīt ar uzkrājumu var būt riskanti. Ja tirgus ir stabils vai pat ar krituma tendencēm, uzkrājums kļūst pievilcīgāks.
- Apsver abu variantu kombināciju – daudzi pircēji izmanto hibrīda pieeju: sāk ar uzkrājumu pirmās iemaksas segšanai un pēc tam izvēlas hipotēku. Tas ļauj samazināt kopējās saistības un ikmēneša maksājumus.
Noslēguma skatījums
Hipotēka un uzkrājums nav savstarpēji izslēdzoši risinājumi, bet gan divi dažādi ceļi uz vienu mērķi – savu mājokli. Hipotēka nodrošina ātrumu un iespēju dzīvot savā īpašumā uzreiz, savukārt uzkrājums sniedz brīvību un neatkarību, bet prasa pacietību.
Gudrākā pieeja ir izvērtēt savu finansiālo situāciju, nākotnes plānus un psiholoģisko komfortu. Dažiem labākais risinājums būs nekavējoties ņemt hipotēku, citiem – pacietīgi krāt un iegādāties īpašumu bez parādiem. Svarīgākais ir pieņemt lēmumu, kas ilgtermiņā nodrošinās ne tikai mājokli, bet arī finansiālu stabilitāti un dzīves kvalitāti.